Τρίτος μπορεί να αγοράσει φθηνά το χρέος σου, εσύ όχι;
Το ερώτημα είναι απλό – και γι’ αυτό ενοχλητικό. Γιατί πίσω του βρίσκεται ένα μεγαλύτερο: τι επέβαλαν πραγματικά οι ευρωπαϊκοί και εποπτικοί κανόνες και τι αποτέλεσε πολιτική επιλογή;
ΠΡΩΤΑ, ΝΑ ΜΙΛΗΣΟΥΜΕ ΑΠΛΑ
Fund λέμε, απλοποιημένα, τον επενδυτή που αγοράζει από μια τράπεζα το δικαίωμα να εισπράξει ένα δάνειο. Servicer είναι η εταιρεία που το διαχειρίζεται: επικοινωνεί, συζητά ρυθμίσεις, εισπράττει και μπορεί να κινηθεί με κατάσχεση ή πλειστηριασμό.
NPL σημαίνει μη εξυπηρετούμενο ή «κόκκινο» δάνειο (δεν πληρώνεται κανονικά). NPE σημαίνει σοβαρός κίνδυνος η τράπεζα να μην πάρει πίσω τα χρήματά της. Για τον απλό πολίτη, η ουσία είναι μία: μιλάμε για χρέη που έχουν μπλέξει.
ΤΙ ΠΡΕΠΕΙ ΝΑ ΓΙΝΕΙ ΠΡΙΝ ΠΟΥΛΗΘΕΙ ΤΟ ΔΑΝΕΙΟ
Ο σημερινός νόμος, ν. 5072/2023 (4.12.2023), δε λέει ότι κάθε κόκκινο δάνειο πρέπει υποχρεωτικά να πουληθεί σε fund.
Όταν, όμως, επιλεγεί η πώληση μη εξυπηρετούμενου δανείου καταναλωτή, πρέπει κατά κανόνα να έχει προηγηθεί συγκεκριμένη διαδικασία: επίσημη ειδοποίηση του δανειολήπτη και του εγγυητή και γραπτή πρόταση κατάλληλης ρύθμισης, σύμφωνα με τον Κώδικα Δεοντολογίας – δηλαδή τους κανόνες με τους οποίους εξετάζεται αν μπορεί να βρεθεί βιώσιμη λύση αποπληρωμής. Υπάρχουν, βέβαια,εξαιρέσεις, όπως για μη συνεργάσιμους οφειλέτες.
Άρα υποχρεωτική διαδικασία πριν από την πώληση υπάρχει.
Δεν υπάρχει, όμως, το δικαίωμα του συνεργάσιμου οφειλέτη να πληροφορηθεί ότι το δάνειό του πρόκειται να πουληθεί και να έχει μία τελευταία δυνατότητα να το κλείσει με ποσό που δε θα αφήνει την τράπεζα σε χειρότερη οικονομική θέση από την πώληση στον επενδυτή.
Εδώ βρίσκεται το πραγματικό κενό.
ΤΙ ΗΤΑΝ ΥΠΟΧΡΕΩΤΙΚΟ – ΚΑΙ ΤΙ ΗΤΑΝ ΕΠΙΛΟΓΗ
Μετά την οικονομική κρίση οι ελληνικές τράπεζες είχαν τεράστιο όγκο προβληματικών δανείων. Οι εποπτικές αρχές απαίτησαν τη δραστική μείωσή τους. Με οικονομική λογική: μια τράπεζα γεμάτη δάνεια που δεν πληρώνονται δυσκολεύεται να χρηματοδοτήσει την οικονομία.
Οι επίσημοι στόχοι, όμως, δεν έλεγαν «όλα στα funds». Προέβλεπαν ρυθμίσεις, εισπράξεις, διαγραφές, αξιοποίηση περιουσιακών στοιχείων, που είχαν δοθεί ως εγγύηση και πωλήσεις δανείων.
Άρα υποχρεωτικός ήταν ο στόχος: να μειωθούν τα προβληματικά δάνεια. Δεν ήταν υποχρεωτικό κάθε δάνειο να πάρει τον ίδιο δρόμο.
Με τον ν. 4354/2015 (16.12.2015) δημιουργήθηκε το βασικό πλαίσιο οργανωμένης διαχείρισης και πώλησης προβληματικών δανείων. Αναπτύχθηκε η λεγόμενη «δευτερογενής αγορά» (τραπεζικό δάνειο μπορεί αργότερα να μεταβιβαστεί σε άλλον επενδυτή).
Ακολούθησε ο «Ηρακλής», ν. 4649/2019 (16.12.2019), που διευκόλυνε μεγάλες μεταφορές κόκκινων δανείων εκτός τραπεζών, κυρίως μέσω «τιτλοποιήσεων»: πολλά δάνεια συγκεντρώνονται σε ένα μεγάλο οικονομικό πακέτο και πάνω σε αυτό δημιουργούνται τίτλοι που αποκτούν επενδυτές. Στη συνέχεια ήρθε η ευρωπαϊκή Οδηγία 2021/2167 (24.11.2021) και, τελικά, ο ν. 5072/2023 (4.12.2023).
Η χρονική ακολουθία έχει σημασία. Η Ευρώπη ζητούσε αντιμετώπιση των κόκκινων δανείων και ασφαλέστερες τράπεζες. Δεν προκύπτει, όμως, ότι επέβαλε να μη διαθέτει ο ίδιος ο οφειλέτης μια τελευταία προτεραιότητα.
Το «πρέπει να μειώσουμε τα κόκκινα δάνεια» δε σημαίνει «πρέπει να τα αντιμετωπίσουμε ακριβώς έτσι».
Το πρώτο ήταν υποχρέωση. Το δεύτερο ήταν πολιτική επιλογή.
ΤΡΑΠΕΖΕΣ ΚΑΙ FUNDS: ΠΟΙΟΣ ΕΠΗΡΕΑΖΕ ΠΟΙΟΝ;
Δεν είναι σοβαρό, χωρίς αποδείξεις, να λέγεται ότι τράπεζες και funds «υπαγόρευσαν» την πολιτική. Είναι, όμως, εξίσου αφελής ο ισχυρισμός ότι δεν είχαν οικονομικό συμφέρον και θεσμική επιρροή.
Οι τράπεζες ήθελαν να απομακρύνουν προβληματικά δάνεια από τους ισολογισμούς τους, την επίσημη οικονομική εικόνα τους. Τα funds και οι εταιρείες διαχείρισης είχαν προφανές επιχειρηματικό συμφέρον να αναπτυχθεί αυτή η αγορά. Οι εκπρόσωποί τους συμμετείχαν στις σχετικές δημόσιες και κοινοβουλευτικές συζητήσεις, όπως και εκπρόσωποι καταναλωτών και δανειοληπτών.
Αυτό δείχνει επιρροή, όχι αποδεδειγμένη «υπαγόρευση». Η τελική ευθύνη, όμως, είναι σαφής: οι οικονομικοί φορείς εισηγούνται, οι εποπτικές αρχές θέτουν στόχους, αλλά ο νομοθέτης αποφασίζει τους κανόνες.
«ΜΑ ΤΑ ΔΑΝΕΙΑ ΠΩΛΟΥΝΤΑΙ ΣΕ ΠΑΚΕΤΑ»
Σωστά. Τα δάνεια συνήθως δεν πωλούνται ένα ένα. Μπαίνουν σε μεγάλα πακέτα – τα λεγόμενα «χαρτοφυλάκια» – που μπορεί να περιλαμβάνουν χιλιάδες οφειλές. Δεν υπάρχει, λοιπόν, πάντα ένα χαρτί που να γράφει: «Το συγκεκριμένο στεγαστικό των 100.000 ευρώ πουλήθηκε 23.460 ευρώ».
Όμως, ο επενδυτής, για να αποφασίσει πόσα θα πληρώσει για το πακέτο, υπολογίζει τι μπορεί να εισπράξει, ποιες εγγυήσεις υπάρχουν, πόσο χρόνο θα χρειαστεί και πόσο θα κοστίσει η είσπραξη.
Άρα οικονομική αποτίμηση γίνεται.
Το ερώτημα είναι αν η Πολιτεία θα μπορούσε να θεσπίσει έναν κοινό και ελεγχόμενο τρόπο υπολογισμού ενός ποσού οριστικού κλεισίματος και για τον ίδιο τον δανειολήπτη.
100.000 ΕΥΡΩ ΧΡΕΟΣ – 25.000 ΕΥΡΩ ΑΞΙΑ;
Ένα απλό παράδειγμα. Υπόλοιπο στεγαστικού: 100.000 ευρώ. Η οικονομική αξία που αντιστοιχεί στην απαίτηση στο πλαίσιο μιας πώλησης υπολογίζεται, για παράδειγμα, στα 25.000 ευρώ.
Αν ο συνεργάσιμος δανειολήπτης μπορεί να εξασφαλίσει νόμιμα 25.000 ή 27.000 ευρώ – από αποταμιεύσεις, οικογενειακή βοήθεια, πώληση άλλου περιουσιακού στοιχείου ή νέα χρηματοδότηση – γιατί να μην έχει μια σύντομη προθεσμία να κλείσει το χρέος;
Δε σημαίνει ότι «του χαρίζονται 75.000 ευρώ». Το ερώτημα είναι απλούστερο:
Αν η τράπεζα είναι έτοιμη να δεχθεί το Χ από έναν τρίτο, γιατί να μη δεχθεί το ίδιο Χ – ή λίγο περισσότερο – από τον ίδιο τον οφειλέτη;
Ο ΑΝΤΙΛΟΓΟΣ – ΚΑΙ ΜΕΧΡΙ ΠΟΥ ΑΝΤΕΧΕΙ
1. «ΘΑ ΕΠΙΒΡΑΒΕΥΕΤΑΙ Ο ΚΑΚΟΠΛΗΡΩΤΗΣ». Πραγματικός κίνδυνος. Γι’ αυτό το δικαίωμα δεν μπορεί να αφορά όλους. Απαιτείται έλεγχος εισοδημάτων, καταθέσεων, περιουσίας και προηγούμενης συμπεριφοράς, ώστε να αποκλείεται ο «στρατηγικός κακοπληρωτής» – αυτός που μπορούσε να πληρώνει αλλά επέλεξε να μην το κάνει.
2. «ΘΑ ΧΑΛΑΣΕΙ Η ΠΩΛΗΣΗ ΤΟΥ ΠΑΚΕΤΟΥ». Μπορεί, αν αφαιρούνται αιφνιδιαστικά τα καλύτερα δάνεια. Άρα ο κανόνας πρέπει να είναι γνωστός εξαρχής και το τίμημα να προσαρμόζεται.
3. «ΠΟΥ ΒΡΗΚΕ ΞΑΦΝΙΚΑ ΤΑ ΧΡΗΜΑΤΑ;». Εύλογη ερώτηση. Η απάντηση είναι αυστηρός έλεγχος της προέλευσής τους, όχι αυτόματος αποκλεισμός.
Ο αντίλογος αποδεικνύει ότι χρειάζονται σκληροί κανόνες. Δεν αποδεικνύει ότι μια διαφορετική λύση είναι αδύνατη.
«ΠΛΗΡΩΣΑΜΕ ΓΙΑ ΝΑ ΣΩΘΟΥΝ ΟΙ ΤΡΑΠΕΖΕΣ – ΚΑΙ ΤΩΡΑ ΞΑΝΑΠΛΗΡΩΝΟΥΜΕ;»
Η λαϊκή φράση έχει πυρήνα αλήθειας, αλλά χρειάζεται ακρίβεια.
Η κοινωνία πράγματι ανέλαβε μεγάλο δημόσιο κόστος και κίνδυνο για να σταθεροποιηθεί το τραπεζικό σύστημα. Αυτό δεν έγινε απλώς «για τους τραπεζίτες», αλλά για να προστατευθούν καταθέσεις, πληρωμές και συνολικά η οικονομία. Δεν είναι, λοιπόν, ακριβές ότι ο φορολογούμενος «πλήρωσε δύο φορές το ίδιο ποσό».
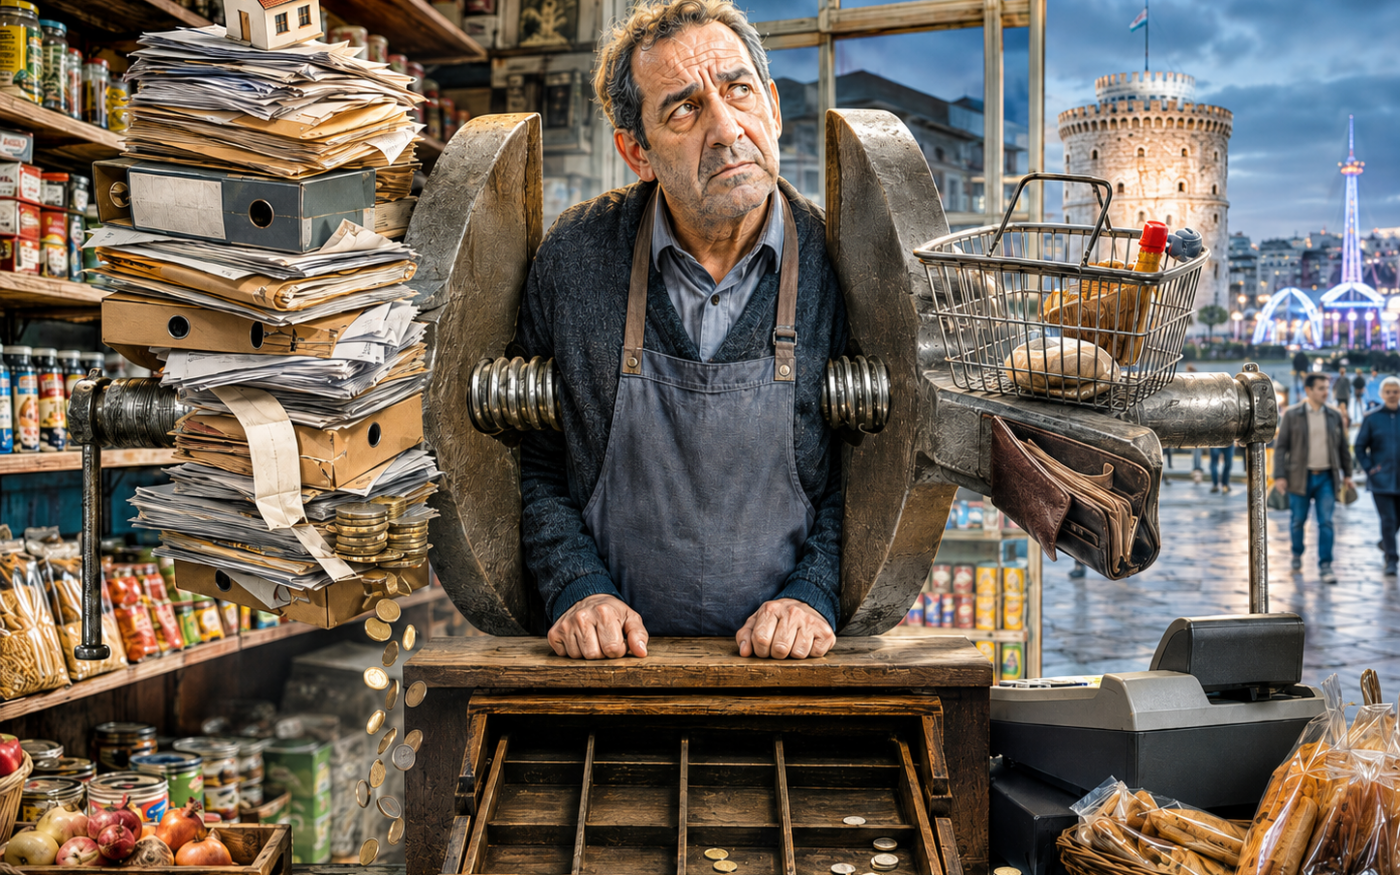
Υπάρχει, όμως, μια βαθύτερη αντίφαση: ο πολίτης κλήθηκε, ως φορολογούμενος, να μοιραστεί το κόστος και τον κίνδυνο όταν κινδύνευε το τραπεζικό σύστημα. Όταν ο ίδιος βρέθηκε σε αδυναμία πληρωμής, ο κίνδυνος ξανάγινε προσωπικός: το σπίτι, η περιουσία και το χρέος ήταν δικά του.
Η Πολιτεία αποδέχθηκε ότι μια τράπεζα μπορεί να είναι πολύ σημαντική για να αφεθεί να καταρρεύσει.
Μήπως, όμως, αντιμετώπισε το νοικοκυριό σαν να είναι πάντοτε αρκετά μικρό για να αφεθεί να καταρρεύσει;
ΚΑΙ ΟΣΟΙ ΕΧΑΣΑΝ ΗΔΗ ΤΟ ΣΠΙΤΙ;
Αν αύριο θεσπιστεί δικαιότερος κανόνας, πάλι δύο μέτρα και δύο σταθμά – αυτή τη φορά λόγω ημερομηνίας.
Η ανατροπή, όμως, ολοκληρωμένων πλειστηριασμών είναι νομικά εξαιρετικά δύσκολη, εάν όχι αδύνατη.
ΜΙΑ ΤΕΛΕΥΤΑΙΑ ΕΥΚΑΙΡΙΑ – ΟΧΙ ΜΙΑ ΧΑΡΗ
Η πρόταση δεν είναι γενική διαγραφή χρεών.
Αλλά «δικαίωμα προηγούμενης οριστικής διευθέτησης»: ο πραγματικά συνεργάσιμος και αυστηρά ελεγμένος οφειλέτης να έχει μία τελευταία δυνατότητα με ποσό που δε θα αφήνει την τράπεζα σε χειρότερη οικονομική θέση από την πώληση στον επενδυτή.
Και τότε απομένει ένα ενοχλητικά απλό ερώτημα:
Αν για την τράπεζα το χρέος αξίζει Χ όταν το αγοράζει ένας τρίτος, γιατί ο άνθρωπος που το χρωστά να μην έχει πρώτος τη δυνατότητα να πληρώσει το ίδιο Χ – ή λίγο περισσότερο – και να κλείσει οριστικά τον λογαριασμό;
Δεν είναι αίτημα χάριτος, αλλά αίτημα οικονομικής λογικής, ίσης μεταχείρισης και πολιτικής ευθύνης.
Και τελικά, αφορά όχι μόνο στο πώς διαχειριζόμαστε τα χρέη, αλλά και ποιον επιλέγουμε να προστατεύουμε, όταν το σύστημα βρίσκεται σε κρίση.
Παναγιώτης Ξεροβάσιλας
Οικονομολόγος – Σύμβουλος επενδύσεων και επιχειρήσεων
Τα πιο σχετικά.
Κ. Μαργέλης: «Το μεγαλύτερο κοινωνικό πρόβλημα της Ελλάδας είναι τα κόκκινα δάνεια»
Δικαιώθηκαν από τον Άρειο Πάγο οι «κόκκινοι» δανειολήπτες
Κ. Μαργέλης: «Έρχεται νέα γενιά αστέγων, αυτή που θα δημιουργήσουν τα funds»
Κόκκινα δάνεια: Σήμα κινδύνου στο Περιφερειακό Συμβούλιο από τη Ντίνα Νικολάκου

Ψηφίστηκε ο νόμος για τα κόκκινα δάνεια – Οι βελτιώσεις στο “παρά πέντε” για τους servicers
Επικοινωνία Χρυσομάλλη και Σταϊκούρα για τα κόκκινα αγροτικά δάνεια

Πρώτη κατοικία: Επιδότηση δόσεων στα «κόκκινα» στεγαστικά εξετάζει η κυβέρνηση
Ζαλίζουν οι ποσότητες του νερού που χάνει η ΔΕΥΑΚ!